Après le vol de votre carte bancaire, faites opposition rapidement, puis contestez auprès de la banque les paiements que vous n’avez pas autorisés. L’assurance moyens de paiement peut apporter une protection complémentaire, selon votre contrat ; elle n’est pas nécessaire pour engager la demande bancaire. Que votre carte bleue ait été volée en France ou pendant un voyage, voici comment organiser les démarches, comprendre les repères de remboursement et vérifier les aides possibles à l’étranger.
Les premiers repères après un vol
- Contactez immédiatement votre banque ou le service d’opposition adapté et conservez la référence datée du blocage. [1]
- L’opposition ne remplace pas la contestation : identifiez les débits inconnus et demandez leur remboursement à la banque. [1]
- Les 50 € ne restent pas systématiquement à votre charge : les circonstances et les exceptions doivent être examinées. [2]
- L’assurance moyens de paiement est facultative et peut compléter certaines pertes selon les garanties souscrites. [2]
- À l’étranger, faites confirmer par la banque les possibilités de remplacement ou d’espèces d’urgence : elles sont soumises à conditions. [3]
Que faire immédiatement après le vol de sa carte bancaire ?
Faites opposition immédiatement, puis engagez la contestation des paiements inconnus. En France comme pendant un séjour à l’étranger, chaque démarche a sa fonction : l’opposition bloque la carte, la contestation concerne les opérations déjà débitées et la plainte signale les faits. [1]
- Contactez votre banque ou le service d’opposition adapté pour bloquer la carte volée.
- Conservez le numéro d’enregistrement de l’opposition et sa date.
- Consultez vos opérations et relevez celles que vous n’avez pas autorisées, avec leurs dates, montants et libellés.
- Signalez le vol et portez plainte ; gardez le récépissé.
- Adressez à la banque votre contestation et votre demande de remboursement selon son canal prévu, sans attendre l’issue de la plainte ou d’une demande d’assurance.
Faire opposition auprès de la banque et conserver la référence
Contactez rapidement votre banque ou le serveur interbancaire adapté, puis gardez la référence datée de l’opposition. Service Public précise que certaines banques ne sont pas reliées à ce serveur ou utilisent un autre numéro : privilégiez les coordonnées officielles de votre établissement. L’opposition est définitive et peut occasionner des frais. Vérifiez aussi si une confirmation écrite est prévue par votre contrat ; selon Service Public, elle peut être demandée sauf lorsque l’opposition a été effectuée auprès de la banque. Une fois la carte bloquée, faites préciser les modalités de remplacement plutôt que de supposer qu’une nouvelle carte sera automatiquement envoyée à votre lieu de séjour. [1]
Porter plainte pour le vol et conserver le récépissé
Le dépôt de plainte est conseillé après le vol de votre carte bancaire. Service Public indique plusieurs voies : commissariat ou gendarmerie, démarche en ligne si l’auteur est inconnu et sous conditions de recevabilité, ou courrier au procureur. Conservez le récépissé : il peut accompagner votre demande de remboursement bancaire. Ce conseil ne signifie pas que la plainte constitue une condition universelle de remboursement par la banque. Un assureur peut, en revanche, prévoir une pièce particulière dans son contrat ; vérifiez cette exigence séparément, sans retarder votre premier contact bancaire. [1]
Comment contester les paiements et constituer son dossier ?
Préparer la contestation auprès de la banque
Identifiez chaque opération non autorisée et demandez son remboursement à la banque selon ses modalités de contestation. L’objectif est de rendre votre demande facile à examiner : distinguez les paiements concernés de vos dépenses habituelles et indiquez clairement ce que vous contestez. La liste suivante est une aide d’organisation, pas une liste réglementaire exhaustive de pièces obligatoires. [1]
- Rédigez une chronologie : découverte du vol, constat des paiements inconnus, opposition et premiers échanges avec la banque. Distinguez les faits certains des horaires que vous ne connaissez pas précisément.
- Joignez la référence d’opposition et sa date pour permettre de situer les opérations par rapport au blocage.
- Repérez sur vos relevés les opérations contestées : date, montant et libellé. Conservez les preuves disponibles et expliquez simplement pourquoi vous n’avez pas autorisé ces paiements.
- Ajoutez le récépissé si vous avez effectué une plainte ou un signalement, selon la démarche correspondant à votre situation.
- Gardez une copie de votre demande, des pièces adressées et de la trace de sa réception par la banque. Ces éléments permettent de retrouver ce qui a été envoyé et à quel moment.
Réunir les éléments d’une plainte au procureur
Si vous choisissez une plainte par courrier au procureur, Service Public cite les éléments suivants : état civil et coordonnées, récit des faits avec leur date et leur lieu, témoins éventuels, estimation du préjudice et documents de preuve disponibles. Pour un vol découvert en voyage, décrivez le lieu de découverte et les circonstances connues sans attribuer au vol une heure ou un endroit incertains. Le dossier bancaire et la plainte peuvent partager des pièces, mais leurs destinataires et leurs fonctions restent distincts. [1]
Quand la banque rembourse-t-elle et quand les 50 euros peuvent-ils rester à charge ?
Le remboursement et l’éventuel reste à charge dépendent des circonstances, de l’utilisation de la carte et de l’authentification. Service Public distingue le vol physique de la fraude avec carte toujours détenue. Ces présentations ne couvrent pas toutes les situations et ne permettent pas d’articuler entièrement leurs règles respectives. Les repères ci-dessous ne constituent donc pas un barème universel ; l’utilisation du code ne suffit pas non plus à établir la responsabilité du titulaire. [2]
La franchise de 50 euros dépend des circonstances
La franchise de 50 euros n’est pas systématique : il s’agit d’une somme susceptible de rester à votre charge dans certaines situations. Le tableau distingue les indications de Service Public sur le vol et les exceptions mentionnées par l’ABE Infoservice. La saisie du code confidentiel et l’authentification forte sont deux notions à distinguer ; elles ne doivent pas être utilisées comme des synonymes pour décider du remboursement. [2]
| Situation décrite | Repère documentaire | Portée ou réserve |
|---|---|---|
| Opérations avant opposition après un vol, sans utilisation du code | La page Service Public consacrée au vol décrit un remboursement intégral. | Repère propre à cette présentation du vol ; il ne résume pas toutes les situations de fraude. |
| Opérations avant opposition avec utilisation du code et dépenses supérieures à 50 € | La page Service Public consacrée au vol décrit une franchise de 50 €. | Ce repère doit être lu avec les exceptions ; la franchise n’est pas automatique dans tous les dossiers. |
| Opérations avant opposition avec utilisation du code et dépenses jusqu’à 50 € | La page Service Public consacrée au vol n’indique aucun remboursement dans cette situation. | Présentation à conserver dans son périmètre, sans en faire une règle exhaustive. |
| Vol impossible à détecter avant l’utilisation frauduleuse | La page Service Public consacrée au vol mentionne un remboursement intégral. | Cette exception complète les indications relatives à l’utilisation du code. |
| Perte ou vol indétectable, opération sans saisie du code ou sans authentification forte | L’ABE Infoservice mentionne ces situations parmi les exceptions à la franchise. | Ces exceptions sont présentées séparément ; code confidentiel et authentification forte ne se confondent pas. |
Afficher le tableau en image
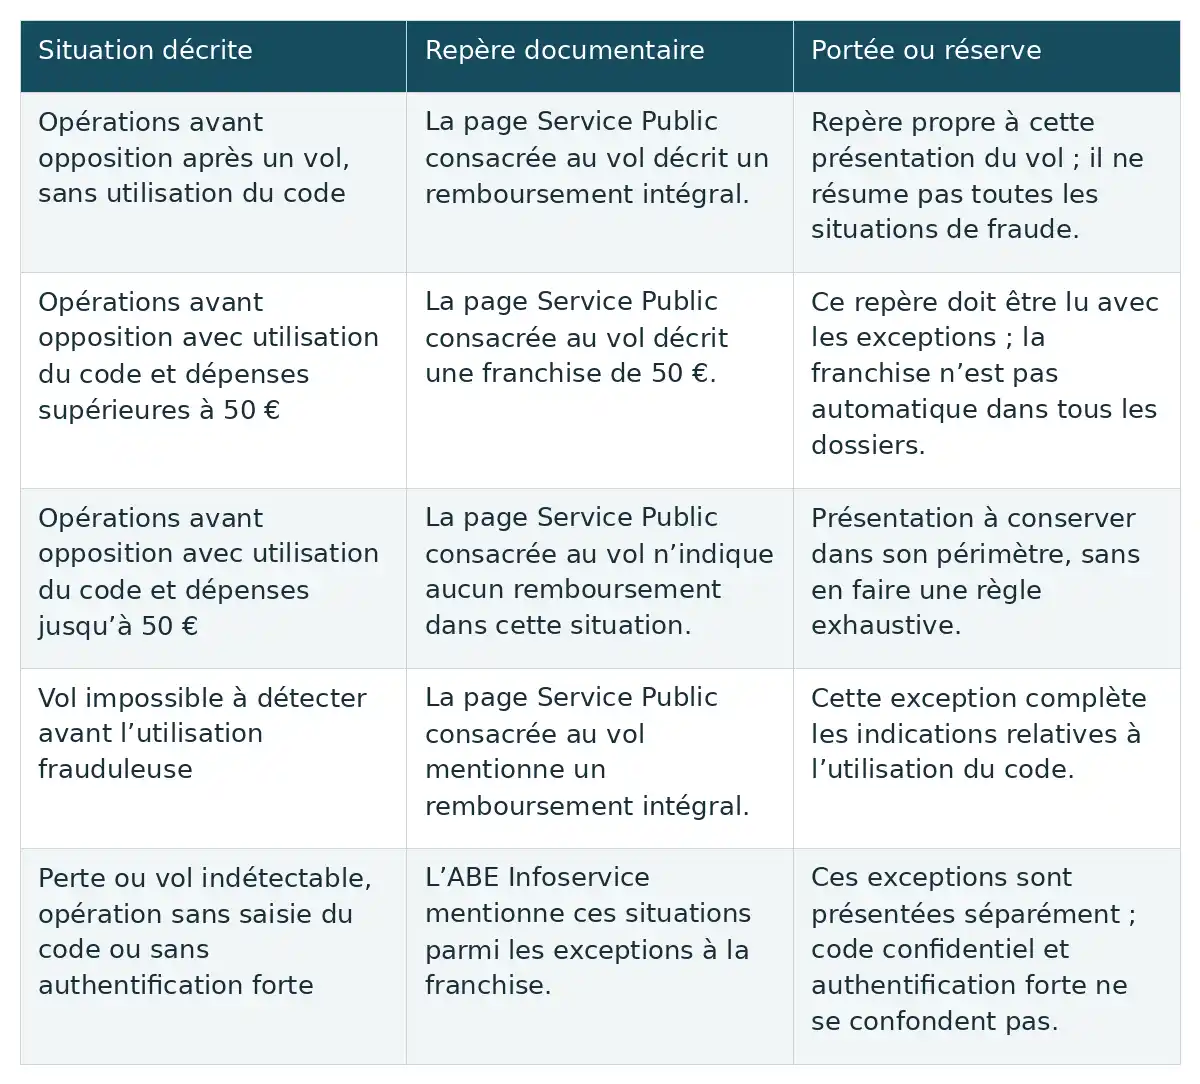
La banque doit prouver la faute ou la négligence qu’elle invoque
La banque doit prouver la faute ou la négligence qu’elle invoque pour refuser le remboursement, selon la page Service Public consacrée au vol. Si elle oppose ce motif, demandez une explication écrite et les éléments sur lesquels elle s’appuie. La seule présence d’une opération effectuée avec le code ne permet pas de conclure automatiquement à une négligence grave. Cette qualification ne se déduit pas d’une liste sommaire de comportements : les critères complets ne sont pas détaillés ici, et votre dossier doit être examiné à partir de ses faits propres. [1]
Quels délais distinguer pour la contestation et le remboursement ?
Distinguer les délais selon la situation
Distinguez le temps pour agir, le délai de contestation et le délai de remboursement : ils ne répondent pas à la même question. Les repères de 13 mois et de 70 jours ne sont jamais une raison d’attendre. Pour un voyageur, le pays du séjour ne suffit pas à déterminer la localisation du paiement ni le délai correspondant. [4]
| Démarche | Délai rapporté | Situation visée et limite |
|---|---|---|
| Faire opposition | Sans attendre après la découverte du vol ou de la fraude. | Les pages Service Public sur le vol et la fraude indiquent qu’une opposition tardive peut conduire à un refus ; elles ne donnent pas ici de définition exhaustive de ce retard. |
| Contester un paiement après un vol | La page Service Public consacrée au vol mentionne qu’un paiement datant de plus de 13 mois ne peut pas être remboursé. | Repère de cette page, qui ne constitue pas une présentation complète de tous les délais applicables. |
| Contester dans les situations de fraude avec carte toujours détenue | La page Service Public consacrée à la fraude mentionne 13 mois et un délai de 70 jours pour un paiement effectué hors Espace économique européen. | Ces indications restent rattachées au parcours décrit. La localisation du paiement ne se déduit pas du seul lieu de voyage. |
| Obtenir le remboursement dans les situations décrites par la page fraude | Immédiatement et au plus tard à la fin du premier jour ouvrable après réception de la contestation. | La page vise les débits et les agios éventuels dans les parcours avec carte toujours détenue. Ce délai n’est pas présenté comme une promesse générale pour toute carte volée. |
Afficher le tableau en image
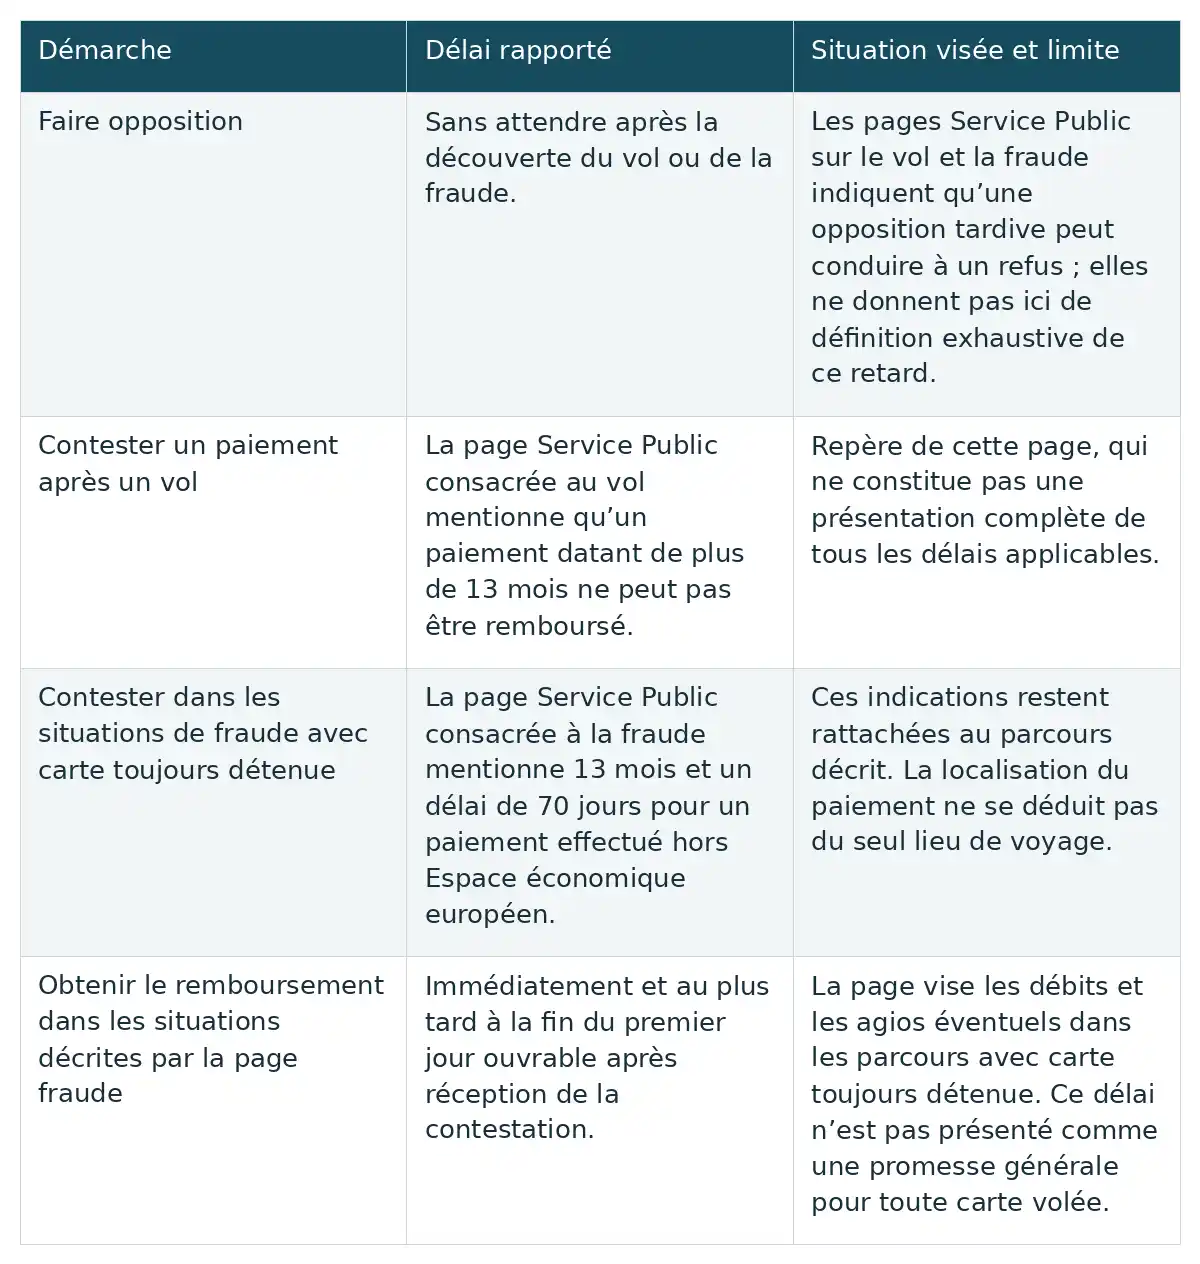
Conserver les dates utiles au suivi
En pratique, envoyez votre contestation dès les opérations identifiées et conservez sa date de réception. Lorsque vous demandez où en est le remboursement, précisez les opérations concernées et retrouvez votre premier envoi. Une date d’opposition, une date de contestation et une date de dossier d’assurance complet désignent trois événements différents : ne les utilisez pas indifféremment pour compter un délai.
Que peut ajouter l’assurance moyens de paiement ?
L’assurance moyens de paiement peut compléter certaines sommes non remboursées par la banque, selon le contrat. L’ABE Infoservice rappelle qu’elle est facultative. Vous avez ainsi deux interlocuteurs possibles, avec deux demandes distinctes : la banque examine le remboursement des opérations contestées ; l’assureur examine une indemnisation au titre des garanties souscrites. [2]
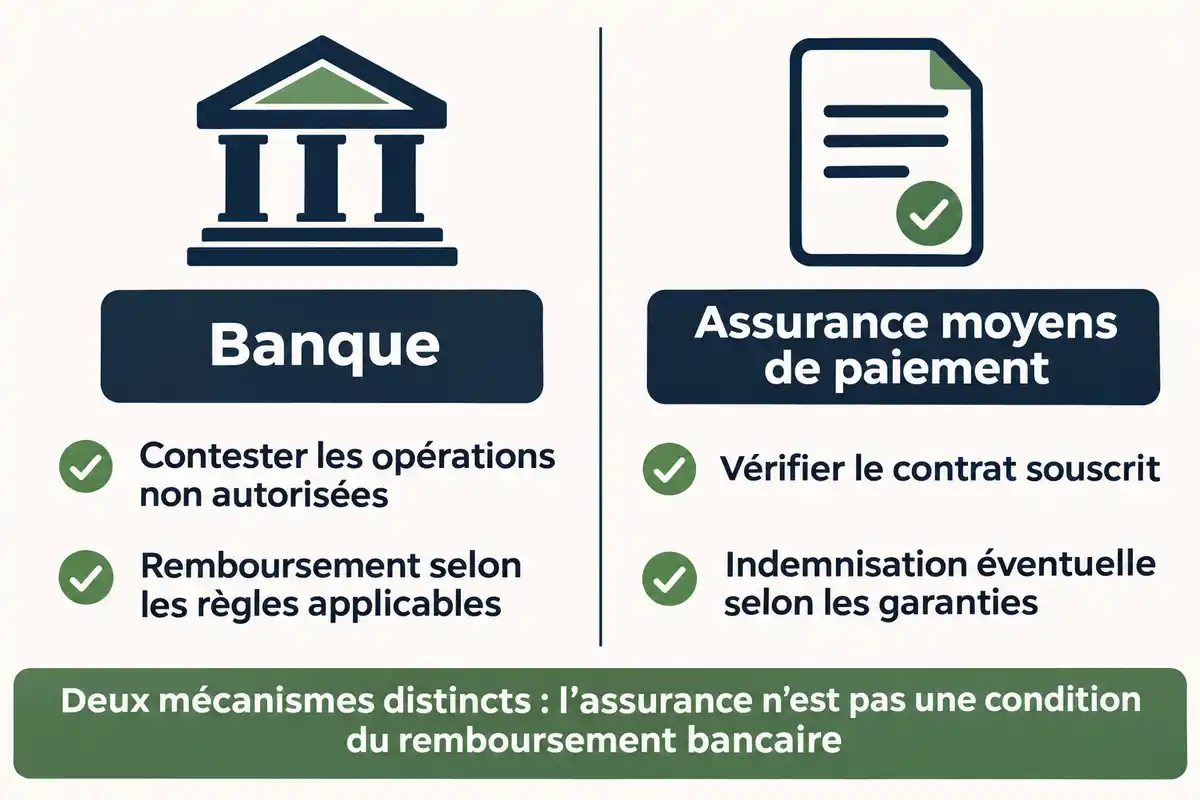
| Point de comparaison | Remboursement bancaire | Indemnisation d’assurance |
|---|---|---|
| Interlocuteur | La banque, selon son canal de contestation. | L’assureur, selon les modalités de déclaration du contrat. |
| Objet de la demande | Le remboursement des opérations non autorisées selon les règles applicables. | La prise en charge de sommes couvertes par les garanties souscrites. |
| Complément possible | Le remboursement ne dépend pas de la seule souscription d’une assurance. | Certains contrats peuvent couvrir une franchise ou certaines pertes non remboursées, y compris dans certains cas de négligence grave. |
| Point à examiner | Les circonstances des paiements et les motifs de la décision bancaire. | Les garanties, exclusions, plafonds et conditions de déclaration. |
Afficher le tableau en image
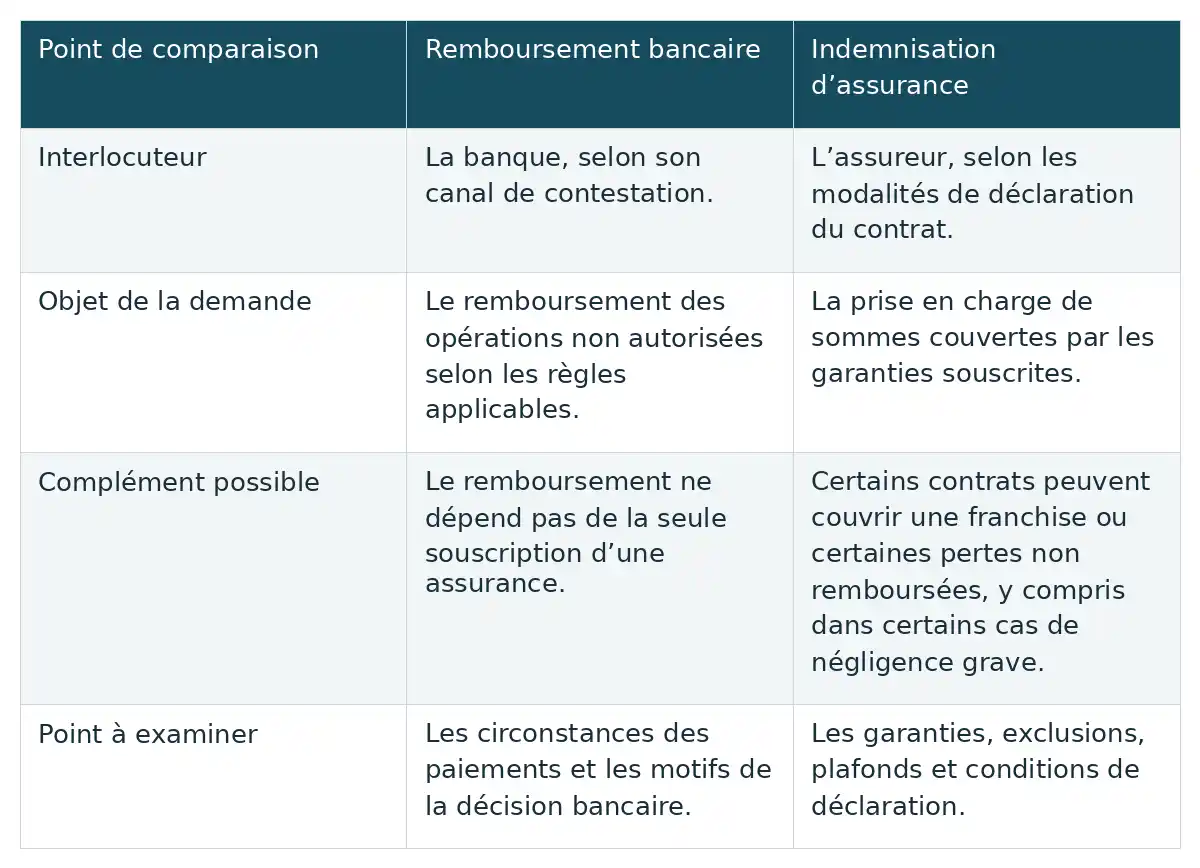
Vérifier les garanties, exclusions, plafonds et pièces du contrat
Vérifiez le contrat effectivement souscrit avant de compter sur une indemnisation. Son intitulé ne suffit pas à connaître les pertes prises en charge. L’assurance moyens de paiement se distingue des assurances voyage attachées à certaines cartes, qui portent sur des voyages ou des prestations réglées avec celles-ci. [2]
- Événements couverts : le vol constaté correspond-il à une situation garantie ?
- Sommes indemnisables : le contrat couvre-t-il une franchise ou d’autres pertes non remboursées par la banque ?
- Franchise et plafonds : quelle part peut rester à charge et quelles limites s’appliquent au sinistre ou à l’année d’assurance ?
- Exclusions : quelles circonstances sont écartées, notamment lorsque la question d’une négligence grave se pose ?
- Déclaration : à qui l’adresser, par quel canal et dans quel délai contractuel ?
- Justificatifs : quelles pièces faut-il réunir et sous quelle forme ? Ne supposez pas qu’une copie suffit si une autre forme est demandée.
- Autres assurances : une garantie déjà souscrite couvre-t-elle le même événement, et comment le contrat traite-t-il ce chevauchement ?
Un exemple BPCE professionnel illustre les limites contractuelles
La notice BPCE Assurances IARD Pro Plus à l’unité, mise à jour au 1er juin 2022 et concernant un compte garanti professionnel, illustre la précision nécessaire à cette lecture. Pour les opérations frauduleuses avant opposition consécutives à une perte ou à un vol, elle prévoit la prise en charge de la franchise de 50 € ou, en cas de négligence grave, une indemnisation plafonnée à 1 350 € par sinistre, dans la limite de 1 600 € par année d’assurance. Elle exclut notamment certaines opérations après opposition, avant remise de la carte, après clôture ou expiration, ainsi que les usages frauduleux par un membre de la famille. En cas de vol, elle exige le récépissé original de plainte et annonce un règlement dans les 30 jours suivant la réception du dossier complet. Cet exemple professionnel daté ne décrit ni les autres contrats ni les conditions actuellement proposées. Ses 30 jours concernent l’indemnité d’assurance, pas le délai légal de remboursement bancaire. [5]
Carte volée à l’étranger : qui contacter pour poursuivre son voyage ?
Depuis l’étranger, contactez immédiatement votre banque pour faire opposition et organiser la suite du séjour. Demandez quelles modalités de nouvelle carte sont possibles, où elle pourrait être acheminée, quels frais s’appliquent et quelles solutions d’urgence peuvent être envisagées. L’assistance du réseau de votre carte peut compléter ce contact selon le pays et le produit, mais la banque émettrice reste un interlocuteur essentiel. [3]
Si vous changez bientôt d’hébergement ou de ville, indiquez-le lors de l’échange pour faire confirmer une solution compatible avec votre itinéraire. Avant de compter sur un remplacement de carte bancaire ou des espèces d’urgence, faites préciser les conditions, le lieu et les modalités de mise à disposition. Aucun acheminement, tarif ou délai ne peut être supposé identique pour toutes les banques et toutes les destinations.
Visa annonce des solutions d’urgence soumises à l’accord de la banque
Visa présente, pour les cartes de son réseau, une assistance permettant de désactiver la carte, de prévenir la banque et de coordonner un remplacement. Le réseau annonce un remplacement dans les 24 à 72 heures. Il présente séparément une carte d’urgence dans un délai d’un à trois jours ouvrés après accord bancaire : ces deux annonces ne doivent pas être fusionnées en une promesse unique. Des espèces peuvent parfois être mises à disposition, également après accord de la banque. L’accès à ces services dépend des restrictions liées à la carte, au pays et à l’émetteur. Certains téléphones peuvent occasionner des frais d’appel ; faites confirmer la solution disponible avant d’organiser la suite de votre voyage autour de celle-ci. [3]
Gardez votre référence d’opposition, adressez rapidement votre contestation à la banque et consultez séparément votre contrat d’assurance moyens de paiement. En voyage, faites confirmer par l’émetteur les possibilités de remplacement et d’assistance avant de modifier votre itinéraire. Franchise, remboursement bancaire et aide d’urgence répondent à des conditions distinctes : une réponse sur l’un de ces points ne règle pas automatiquement les deux autres.
Questions fréquentes
Une assurance est-elle nécessaire pour obtenir le remboursement d’un paiement frauduleux ?
Non. L’assurance moyens de paiement est facultative : elle ne conditionne pas, à elle seule, les droits au remboursement auprès de la banque dans les situations couvertes par les règles applicables. Selon ses garanties, elle peut compléter certaines sommes non remboursées, par exemple une franchise. Adressez donc votre contestation à la banque sans attendre la décision éventuelle de l’assureur. [2]
Peut-on réutiliser une carte retrouvée après avoir fait opposition ?
Non, l’opposition est définitive. Même si vous retrouvez votre carte, suivez les modalités de remplacement indiquées par votre banque. Demandez-lui comment obtenir la nouvelle carte et quels frais ou délais s’appliquent à votre situation, notamment si vous êtes encore en voyage. [1]
Perceval convient-il lorsque la carte a été physiquement volée ?
Perceval correspond au signalement d’une fraude sur internet lorsque vous détenez toujours votre carte. Ce parcours demande notamment le numéro d’opposition, le numéro de carte et les relevés bancaires. Si votre carte a été physiquement volée, signalez le vol et portez plainte selon la voie adaptée. Perceval ne constitue pas une démarche générale pour toutes les fraudes à la carte bancaire. [4]
L’assurance voyage de la carte couvre-t-elle automatiquement son vol ?
Non, une assurance voyage liée à la carte ne permet pas de déduire une couverture du vol de ce moyen de paiement. Les garanties portant sur les voyages ou les prestations réglées avec la carte se distinguent de l’assurance moyens de paiement. Consultez les garanties effectivement souscrites, leurs exclusions et leurs plafonds : le niveau ou le nom commercial de la carte ne suffit pas. [2]


Il est bon de savoir que les compagnies peuvent aussi organiser un remplacement de carte bancaire en cas de vol à l’étranger. Cela peut vraiment sauver la mise dans une situation stressante. Avez-vous déjà testé ce service? Ça marche bien?
Une seconde carte conservée séparément, c’est un bon plan. Ça fait penser à la préparation d’un voyage. Est-ce que vous avez déjà une carte de secours au cas où, ou vous préférez l’improvisation?
Préparer un kit bancaire d’urgence, c’est une idée super pratique. Avez-vous pensé à y inclure une liste de contacts utiles? Ça pourrait être utile en cas de souci à l’étranger, surtout dans le stress du moment.
La checklist pour organiser un moyen de paiement de secours est vraiment utile. Est-ce que vous avez des astuces pour savoir quelles cartes ou méthodes de paiement sont plus fiables à l’étranger? Ça pourrait aider à éviter des surprises!
C’est vrai, avoir une liste de contacts utiles, c’est essentiel ! Imaginez être dans un pays étranger sans savoir à qui s’adresser en cas de vol. Pensez-vous à ajouter les numéros d’ambassade ou de consulat aussi ? Ça peut vraiment aider.
Avoir les numéros bancaires hors ligne, c’est une super idée ! Ça m’inspire à mettre ça en pratique. Mais si on ne trouve pas la carte, combien de temps faut-il pour en avoir une nouvelle ?
C’est vrai que conserver les contacts hors ligne est important. D’ailleurs, je me demande : est-ce que ça vaut le coup d’imprimer aussi une copie de ses moyens de paiement? Ça pourrait dépanner en cas de perte de carte, non?
C’est intéressant de noter que remplacer une carte peut être plus rapide que prévu, surtout par des compagnies comme Visa. Selon votre destination, une carte d’urgence pourrait arriver en quelques jours. Avez-vous déjà eu recours à ce genre de service pendant vos voyages?
C’est vrai que le remplacement rapide de la carte est un gros plus. Mais, j’imagine que ça dépend beaucoup de la destination. Avez-vous des exemples de pays où ça fonctionne vraiment bien ? Ça pourrait aider à choisir où voyager !