Les éléments disponibles ne permettent pas de chiffrer de façon fiable la fortune de Gilles-William Goldnadel. Les expressions « fortune colossale » et « secrets » du titre ne correspondent à aucun fait financier établi ici. On peut en revanche identifier les activités que mentionne son éditeur, comprendre pourquoi elles ne révèlent pas son patrimoine et reconnaître les preuves nécessaires pour apprécier une estimation.
Les repères pour comprendre sa situation financière
- Aucun montant ni fourchette de fortune ne peut être retenu à partir des éléments disponibles.
- Fayard mentionne le droit, les médias et les livres, sans préciser le poids économique de ces activités. [1]
- Le patrimoine net est la valeur des actifs diminuée des dettes à une même date ; il ne se déduit pas d’un revenu.
- Les passages de la HATVP ne comportent aucun résultat nominatif permettant de conclure à une déclaration de Goldnadel. [2]
- Pour juger une estimation, vérifiez sa source initiale, sa date, son périmètre et la prise en compte des dettes.
Peut-on établir un chiffre fiable pour la fortune de Goldnadel ?
Non : les éléments disponibles ne permettent pas d’établir un chiffre fiable pour la fortune de Gilles-William Goldnadel. Les passages de la Haute Autorité pour la transparence de la vie publique décrivent un service de recherche, sans résultat nominatif le concernant. Ils ne constituent donc pas une déclaration patrimoniale individuelle sur laquelle fonder une estimation. [2]
Une estimation crédible exige davantage qu’un parcours connu ou une présence dans le débat public. Il faut pouvoir identifier ce qui est évalué, à quelle date et sur quelles pièces. Sans ces repères, proposer un montant, même sous la forme d’une large fourchette, donnerait une apparence de précision à une hypothèse. Les expressions « fortune colossale » et « secrets » ne changent rien à cette exigence : elles ne désignent ici aucun fait financier établi.
La portée de cette réponse reste précise : aucun montant fiable ne peut être retenu à partir des éléments examinés ici. Cela ne démontre pas qu’aucune information pertinente puisse exister ailleurs. Cela signifie simplement qu’il manque les données nécessaires pour passer d’une recherche sur la fortune de cet avocat à une évaluation justifiable de son patrimoine.
Quelles activités professionnelles sont documentées ?
La notice d’auteur de Fayard présente trois domaines d’activité : l’exercice du droit, les prises de parole médiatiques et la publication d’ouvrages. Elle fournit des repères biographiques, sans indiquer leur poids économique respectif ni les rémunérations associées. Cette diversité d’activités éclaire un parcours professionnel ; elle ne permet pas d’additionner des revenus supposés ou de classer ces activités selon leur rentabilité. [1]
L’exercice du droit : une activité mentionnée, sans honoraires personnels connus
Fayard présente Gilles-William Goldnadel comme avocat au barreau de Paris, sans préciser ses honoraires personnels. De façon générale, les honoraires facturés dans une activité professionnelle ne correspondent pas directement au revenu disponible : des charges et des prélèvements peuvent intervenir avant qu’une somme puisse être consacrée aux dépenses personnelles ou à l’épargne. La mention d’un métier ne permet donc pas de connaître ce qu’il rapporte à celui qui l’exerce. Ici, aucun tarif, chiffre d’affaires, bénéfice ou détail économique sur un cabinet d’avocats ne permet de prolonger le constat biographique par une évaluation financière. [1]
CNEWS et Le Figaro : des prises de parole mentionnées, sans rémunération précisée
Fayard mentionne ses prises de parole dans CNEWS et Le Figaro, sans préciser leur rémunération. La notice n’indique pas non plus leur fréquence ni les conditions contractuelles dans lesquelles elles s’inscrivent. Il serait donc infondé d’en déduire un salaire de chroniqueur, un contrat permanent ou un statut de salarié. Pour comprendre les éventuels revenus médias d’une personne, la seule présence de son nom dans un média ne suffit pas : il faut des indications économiques qui ne figurent pas dans cette présentation. La visibilité d’une intervention ne renseigne pas, à elle seule, sur son traitement financier. [1]
Trois ouvrages cités par Fayard, sans revenus d’auteur chiffrés
Fayard cite Journal de guerre (2024), Journal d’un prisonnier (2025) et Vol au-dessus d’un nid de cocus (2025), et qualifie ces trois ouvrages de best-sellers. Cette qualification appartient à l’éditeur : la notice ne l’accompagne d’aucun chiffre de ventes, montant de droits d’auteur ou revenu personnel. Elle permet d’identifier des publications et leurs années, mais pas les sommes qu’elles auraient rapportées à leur auteur. Passer du succès éditorial annoncé à un gain individuel demanderait notamment de connaître les ventes et les modalités de rémunération applicables, sans supposer ici les conditions d’un contrat particulier. [1]
Pourquoi les revenus professionnels ne donnent-ils pas le patrimoine net ?
Distinguer revenus, actifs et dettes
Les revenus décrivent des sommes reçues pendant une période ; le patrimoine décrit une situation à une date donnée. Le patrimoine net correspond à la valeur des actifs diminuée des dettes, évaluées à cette même date. Un revenu annuel et une fortune estimée ne mesurent donc pas la même chose, même lorsqu’ils sont tous deux exprimés en argent.
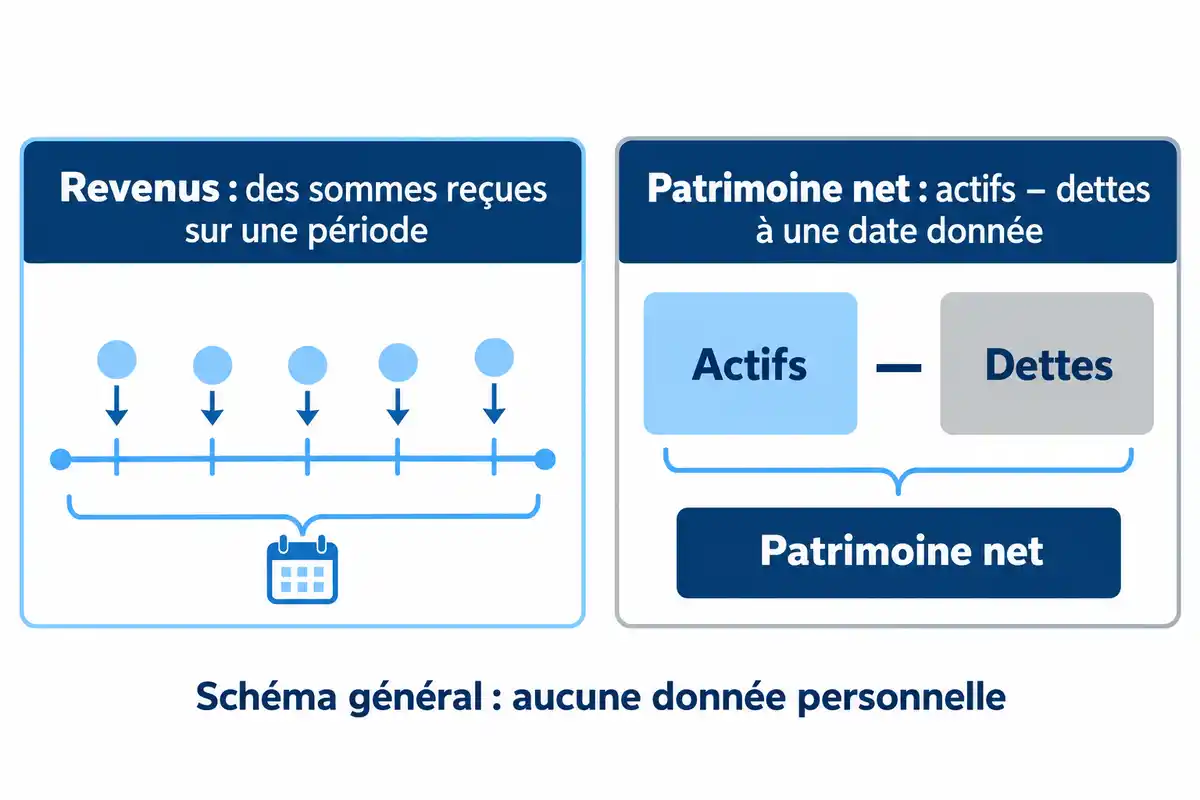
L’immobilier, les placements, les liquidités ou les participations dans des entreprises sont des catégories générales d’actifs possibles. Ces exemples ne décrivent pas les possessions de Goldnadel. Ils servent à comprendre ce qu’une évaluation patrimoniale pourrait devoir recenser. Il faudrait ensuite identifier les dettes correspondantes ou les autres engagements financiers à prendre en compte. La valeur apparente d’un bien ne représente pas nécessairement la richesse nette de son propriétaire lorsqu’un emprunt reste à rembourser.
Comprendre le passage des recettes au patrimoine
Les recettes professionnelles ne deviennent pas non plus intégralement de l’épargne. Selon leur nature, elles peuvent servir à financer l’activité, supporter des charges et une fiscalité, puis couvrir des dépenses personnelles. À l’inverse, une personne peut détenir des actifs constitués à d’autres périodes que celle dont on connaît les revenus. Pour relier les deux, il faudrait retracer des flux et disposer d’un état patrimonial cohérent, plutôt que multiplier un revenu supposé par un nombre d’années d’activité.
Aucune donnée individuelle sur les actifs et les dettes de Gilles-William Goldnadel n’est disponible ici pour effectuer ce calcul. Il n’est donc possible d’établir ni son patrimoine financier, ni son patrimoine net global. La notoriété, la durée d’une carrière ou le cumul d’activités ne remplacent pas cet inventaire : ce sont des caractéristiques d’un parcours, pas des valeurs comptables.
Que permettent réellement de conclure les extraits de la HATVP ?
Les catégories et les limites du moteur
Les extraits de la Haute Autorité pour la transparence de la vie publique permettent de décrire un dispositif de recherche, sans tirer de conclusion personnelle sur Goldnadel. La page présente notamment des déclarations d’intérêts et d’activités et des déclarations de situation patrimoniale, parmi d’autres catégories de documents. La présence de ces catégories indique ce que le service propose de rechercher ; elle n’établit pas qu’un document existe pour toute personne dont on saisit le nom. [2]
La HATVP précise que son moteur ne donne pas accès aux informations contenues dans les déclarations des responsables publics. Cette limite doit être comprise à l’échelle du moteur décrit. Elle ne permet pas d’affirmer que toute consultation de tout document patrimonial serait impossible, quel que soit le moyen utilisé. Une interface de recherche, une référence à un document et l’accès à son contenu sont des éléments distincts. [2]
L’absence de preuve individuelle
Aucun résultat nominatif concernant Gilles-William Goldnadel n’apparaît dans les passages considérés. On ne peut donc affirmer ni qu’il a déposé une déclaration ni qu’il n’en a pas déposé. Ces extraits ne permettent pas non plus de lui attribuer une obligation déclarative déterminée ou de savoir si un document le concernant serait accessible autrement. Une page institutionnelle générale apporte un contexte utile ; elle ne devient une preuve individuelle que si elle contient des éléments qui concernent effectivement la personne. [2]
Comment évaluer une estimation de fortune publiée en ligne ?
Pour évaluer une estimation de fortune publiée en ligne, le bon réflexe consiste à remonter aux éléments qui soutiennent le montant. Un chiffre isolé, même très précis, ne renseigne pas sur sa fiabilité. Les critères suivants permettent de distinguer une évaluation argumentée d’une simple affirmation.
- Identifier la source initiale. Cherchez qui a produit l’estimation et sur quels documents elle repose. Une référence accessible ou précisément identifiée permet un examen ; une formule vague comme « selon plusieurs sites » ne suffit pas à retrouver la preuve.
- Repérer la date d’évaluation. Un patrimoine est apprécié à un moment donné. La date de publication d’un article ne garantit pas que les données financières qu’il utilise soient de la même période.
- Vérifier le périmètre. Le montant désigne-t-il des revenus, un chiffre d’affaires professionnel, la valeur d’actifs ou un patrimoine net ? Confondre ces notions peut transformer une information exacte dans son contexte en conclusion trompeuse.
- Examiner les dettes et la valorisation des actifs. Une estimation nette doit expliquer comment les dettes sont prises en compte et sur quelle base les actifs sont évalués. Sans cela, le lecteur ne sait pas ce que le total représente réellement.
- Séparer les données des hypothèses. Une méthode lisible indique ce qui est documenté, ce qui reste inconnu et ce qui relève d’une supposition. Une hypothèse ne devient pas un fait parce qu’elle entre dans une addition.
- Chercher l’indépendance des appuis. Plusieurs pages peuvent dépendre d’une même affirmation initiale. Leur répétition ne remplace pas plusieurs documents vérifiables et ne renforce pas automatiquement la qualité de l’estimation.
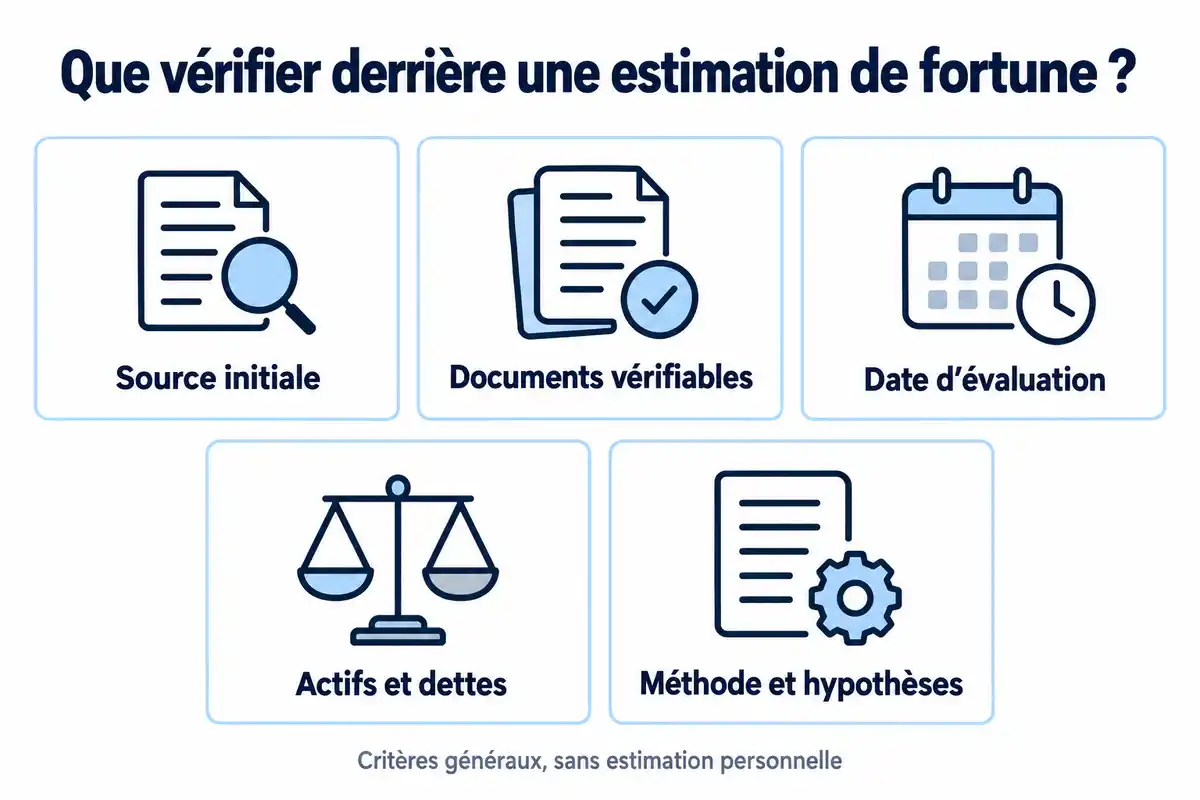
Appliquée au sujet de Goldnadel, cette méthode ne débouche ici sur aucune comparaison chiffrée : aucun montant publié en ligne ni méthode associée n’est disponible pour être examiné. Il ne serait donc pas pertinent de classer des estimations ou d’attribuer une fiabilité à des sites précis. Ces critères constituent une grille de lecture à utiliser lorsqu’un montant est effectivement accompagné d’éléments contrôlables.
Aucun montant fiable ne peut être établi ici pour la fortune de Gilles-William Goldnadel. Fayard décrit un avocat, des prises de parole médiatiques et des publications, sans renseigner les revenus correspondants ni le patrimoine net. Pour apprécier un chiffre de fortune, les repères décisifs restent des documents identifiables, un périmètre clair et une méthode explicite : le parcours professionnel ne suffit pas à les remplacer.
Questions fréquentes
Un salaire de chroniqueur permet-il d’estimer la fortune de Goldnadel ?
Non. Même lorsqu’une rémunération est connue, elle décrit un revenu sur une période, pas la valeur des biens et des dettes d’une personne. Dans le cas de Gilles-William Goldnadel, la notice Fayard mentionne des prises de parole dans CNEWS et Le Figaro, sans indiquer de salaire, de fréquence ni de conditions contractuelles. Elle ne permet donc ni de retenir un salaire de chroniqueur ni, à partir de celui-ci, de calculer une fortune. [1]
La mention « best-seller » révèle-t-elle les revenus d’un auteur ?
Non. Fayard qualifie de best-sellers Journal de guerre (2024), Journal d’un prisonnier (2025) et Vol au-dessus d’un nid de cocus (2025). Cette appréciation de l’éditeur ne fournit ici ni ventes chiffrées, ni modalités de calcul des droits d’auteur, ni sommes personnellement perçues. Elle donne un repère sur la présentation des ouvrages, sans permettre d’en déduire un revenu. [1]
Pourquoi plusieurs sites affichant le même montant ne constituent-ils pas une preuve ?
Plusieurs publications peuvent reprendre une même affirmation initiale : leur nombre ne garantit donc pas l’existence de vérifications indépendantes. Pour apprécier un montant, il faut remonter aux documents qui le soutiennent et examiner leur date, leur périmètre et la méthode employée. C’est un principe général de lecture ; il ne signifie pas que des reprises entre des sites concernant Goldnadel ont été constatées.
L’absence de déclaration dans les extraits signifie-t-elle qu’aucune déclaration n’existe ?
Non. Les passages de la HATVP considérés ici ne comportent aucun résultat nominatif concernant Gilles-William Goldnadel. Ils ne permettent de conclure ni à l’existence ni à l’absence d’une déclaration à son nom. La restriction décrite concerne l’accès aux informations par le moteur présenté ; elle ne permet pas davantage de déterminer si un document individuel serait consultable par un autre moyen. [2]


Le fait qu’il combine droit pénal et droit de la presse est astucieux. Ça doit lui donner une perspective unique sur des affaires très médiatisées. En plus, ça me fait penser à combien le langage juridique peut varier selon les domaines, et ça doit être un sacré défi!
C’est vrai que sa capacité à jongler entre le droit pénal et la presse est impressionnante. Je me demande si cela l’aide aussi à mieux anticiper les répercussions médiatiques de ses affaires. Ça doit être un vrai atout dans son métier !
C’est vrai que sa présence dans différents médias renforce son influence et sa visibilité. Ça donne l’impression qu’il est partout en même temps ! Je me demande comment il jongle avec son emploi du temps entre les procès et les émissions. Ça doit être un vrai défi !
Sa stratégie de diversifier ses activités est vraiment astucieuse ! Cela m’amène à penser que beaucoup de professions gagneraient à s’inspirer de ce modèle. Après tout, qui ne rêve pas d’avoir plusieurs cordes à son arc ?
C’est marrant de penser à la diversité de ses sources de revenus ! Cela m’a fait réfléchir à quel point dans n’importe quel métier, multiplier les compétences peut vraiment aider à naviguer face aux défis économiques. Qui aurait cru que le droit pouvait être si varié !
Il est intéressant de noter à quel point l’immobilier joue un rôle crucial dans sa stratégie financière. Investir dans la pierre, c’est comme mettre ses œufs dans un panier plus sûr, surtout en période d’incertitude. Qui aurait pensé qu’un avocat pouvait avoir une vraie casquette de promoteur immobilier ?
C’est vrai que sa polyvalence est frappante ! J’imagine que cette diversité doit aussi lui demander une gestion du stress hors du commun. Quel est son secret pour rester performant dans des domaines aussi variés ?
C’est fou de voir comment le mélange des domaines d’activité d’un avocat peut influencer sa carrière. Ça me fait penser à la façon dont certaines personnes s’intéressent à différents hobbies, ça peut aussi offrir des opportunités insoupçonnées. On n’a jamais assez de cordes à son arc, non ?